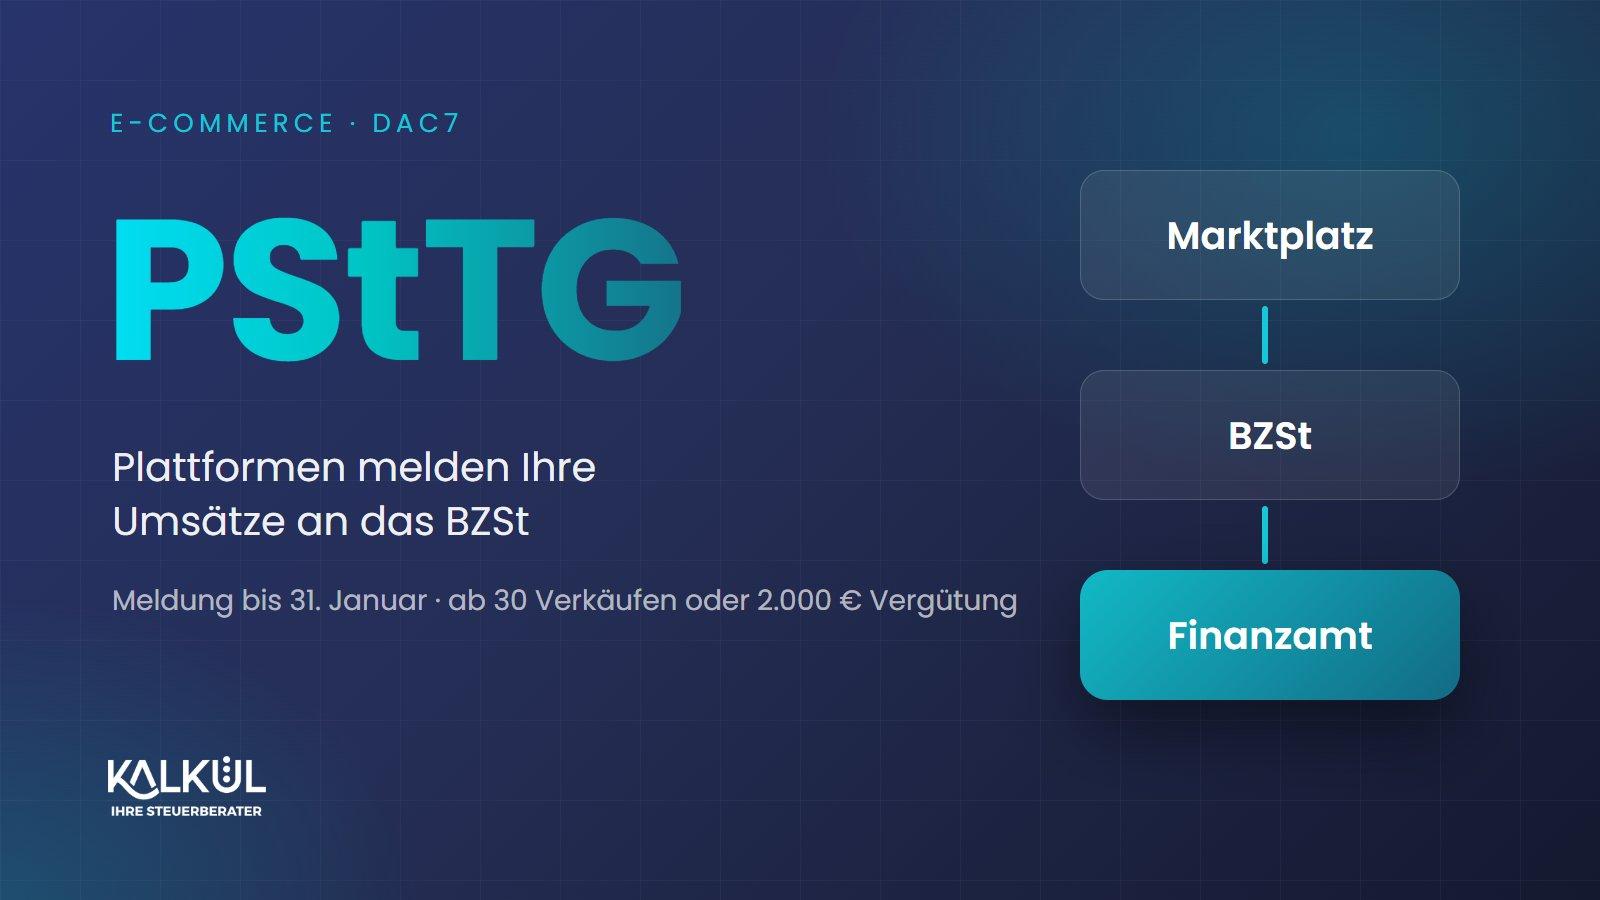
Seit dem Meldejahr 2023 melden Online-Marktplätze ihre Verkäufer jedes Jahr an das Bundeszentralamt für Steuern (BZSt). Grundlage ist das Plattformen-Steuertransparenzgesetz (PStTG), die deutsche Umsetzung der EU-Richtlinie DAC7. Gemeldet werden unter anderem Name, Anschrift, Steuer-Identifikationsnummer, Umsatzsteuer-ID, Kontoverbindung und die Vergütung je Quartal, bis zum 31. Januar des Folgejahres (§ 13 PStTG). Als gewerblicher Händler sind Sie praktisch immer dabei, denn ausgenommen sind nur Gelegenheitsverkäufer. Das BZSt leitet die Daten an Ihr Finanzamt weiter, das sie als Kontrollmitteilung nutzt. Die Kernaussage: Das Finanzamt kennt Ihre Marktplatz-Umsätze, bevor es Ihre Erklärung liest. Meldet Amazon für Sie 1,2 Mio. € Vergütung und Ihre Bücher zeigen eine andere Zahl, müssen Sie die Differenz Euro für Euro erklären können. Sonst fragt das Finanzamt nach oder schätzt.
Wer ist von DAC7 betroffen?
Das PStTG verpflichtet Plattformbetreiber, nicht die Händler. Melden müssen Plattformen, über die Anbieter vier Arten von Tätigkeiten gegen Vergütung erbringen (§ 5 PStTG): Vermietung von Immobilien, persönliche Dienstleistungen, Vermietung von Verkehrsmitteln und den Verkauf von Waren. Für Onlinehändler sind das typischerweise Marktplätze wie Amazon, eBay, Etsy oder Kaufland.
Ihr eigener Shop auf Shopify oder einer anderen Shop-Software ist dagegen in der Regel keine meldende Plattform, weil Sie dort selbst der Verkäufer sind und kein Dritter Ihre Verkäufe vermittelt.
Nicht gemeldet werden nur Verkäufer, die über dieselbe Plattform in weniger als 30 Fällen Waren verkauft und dafür insgesamt weniger als 2.000 € erhalten haben (§ 4 Abs. 5 Nr. 4 PStTG). Ein gewerblicher Händler liegt praktisch immer darüber. Verkaufen Sie über Amazon, eBay und Kaufland, meldet jede dieser Plattformen Sie getrennt.
Was melden Amazon, eBay und Co. nach DAC7?
Der Umfang der Meldung steht in § 14 PStTG. Für Händler sind das vor allem:
| Angabe | Bei Einzelunternehmern | Bei Gesellschaften |
|---|---|---|
| Identität | Vor- und Nachname, Geburtsdatum, Wohnanschrift | Firma, Sitz, Handelsregisternummer |
| Steuerliche Kennungen | Steuer-Identifikationsnummer, USt-IdNr. (falls vorhanden) | Steuernummer bzw. Steuer-ID, USt-IdNr. |
| Konto | Kennung des Finanzkontos, abweichender Kontoinhaber | ebenso |
| Zahlen je Quartal | Vergütung, Anzahl der Verkäufe, einbehaltene Gebühren, Provisionen und Steuern | ebenso |
Das BZSt leitet die Daten an die zuständigen Landesfinanzbehörden weiter, bei ausländischen Verkäufern an die anderen EU-Staaten. Laut BZSt nutzen die Finanzämter sie als Kontrollmitteilungen im Veranlagungsverfahren. Eine höhere Steuerfestsetzung folgt daraus nicht automatisch.
Plattformen melden die Daten jedes gewerblichen Verkäufers jedes Jahr an das BZSt, und Ihr Finanzamt erhält sie.
Warum die DAC7-Meldung nicht Ihr Umsatz ist
Hier liegt der Punkt, den die meisten Händler übersehen. Gemeldet wird die Vergütung: jedes Entgelt, das Ihnen gezahlt oder gutgeschrieben wird, abzüglich der Gebühren, Provisionen und Steuern, die die Plattform einbehält (§ 5 Abs. 2 PStTG). Gemeldet wird außerdem das Quartal, in dem gezahlt oder gutgeschrieben wurde (§ 15 Abs. 3 PStTG). Ihre Buchhaltung arbeitet dagegen mit Nettoumsätzen, die dem Liefer- oder Leistungszeitpunkt zugeordnet sind, und bucht die Gebühren separat als Aufwand.
Rechenbeispiel: DAC7-Meldung und Buchhaltung im Vergleich
Ein frei gewähltes Beispiel für einen deutschen Händler mit Regelbesteuerung, der ausschließlich an Privatkunden in Deutschland verkauft:
| Position | Wert |
|---|---|
| Kundenzahlungen über den Marktplatz (brutto, inkl. 19 % USt) | 59.500 € |
| Vom Marktplatz einbehaltene Gebühren | 8.000 € |
| Gemeldete Vergütung (59.500 € abzüglich 8.000 €) | 51.500 € |
| Umsatzerlöse in der Buchhaltung (59.500 € durch 1,19) | 50.000 € |
| Gebühren als Aufwand in der Buchhaltung | 8.000 € |
Die gemeldete Zahl liegt 1.500 € über dem gebuchten Umsatz, obwohl alles richtig verbucht ist. Bei 3 Mio. € Kundenzahlungen über Marktplätze im Jahr und demselben Verhältnis wären es rund 75.000 € Differenz. Dazu kommen Verschiebungen zwischen Quartalen und Jahren, Retouren, Erstattungen, Fremdwährungen und EU-Verkäufe mit ausländischer Umsatzsteuer. Wer diese Brücke von der Meldung zum Umsatz nicht herstellen kann, muss sie in der Betriebsprüfung erklären, unter Zeitdruck und für mehrere Jahre gleichzeitig.
Was es Sie kostet, wenn die Zahlen nicht passen
Kann ein Händler eine Abweichung zwischen DAC7-Meldung und Erklärung nicht erklären, darf das Finanzamt schätzen (§ 162 AO). Ein frei gewähltes Beispiel: Hat ein Händler 2023 Marktplatz-Umsätze von 100.000 € netto an Kunden in Deutschland nicht erklärt, stehen allein 19.000 € Umsatzsteuer im Raum. Dazu kommen Einkommen- oder Körperschaftsteuer und Gewerbesteuer auf den Gewinn und Zinsen auf die Nachzahlung.
Und die Daten reichen zurück: Die Plattformen melden seit 2023, das Finanzamt kann also mehrere Jahre gleichzeitig vergleichen. Bei leichtfertiger Steuerverkürzung verlängert sich die Festsetzungsfrist auf fünf, bei Steuerhinterziehung auf zehn Jahre (§ 169 Abs. 2 AO).
Was passiert, wenn Sie der Plattform keine Daten geben?
Plattformen müssen Ihre Angaben erheben und prüfen. Liefern Sie sie nicht, muss die Plattform Sie zweimal erinnern. Bleiben die Daten danach aus, muss sie frühestens nach 60 und spätestens nach 180 Tagen handeln (§ 23 PStTG): Sie sperrt Ihr Konto oder behält Ihre Auszahlungen ein, bis die Daten vorliegen.
Für einen Händler, der 80 % seines Umsatzes über Amazon macht, heißt das: Mit der Sperre fallen vier von fünf Euro Einnahmen weg, während Lieferanten, Werbung und Gehälter weiterlaufen. Halten Sie Steuer-ID, Steuernummer und USt-IdNr. in jedem Verkäuferkonto aktuell.
DAC7: Was Händler jetzt tun sollten
Stammdaten pflegen
Steuer-ID, Steuernummer, USt-IdNr., Anschrift und Bankverbindung in jedem Marktplatz-Konto prüfen.Januar-Übersicht prüfen
Jede Plattform muss Ihnen bis 31. Januar die gemeldeten Daten mitteilen (§ 22 PStTG). Gleichen Sie sie mit Ihrer Buchhaltung ab.Fehler bei der Plattform melden
Falsche Daten kann nur der Plattformbetreiber korrigieren. Melden Sie Abweichungen dort, nicht beim Finanzamt.Die Brücke dokumentieren
Halten Sie je Plattform fest, wie Sie von der gemeldeten Vergütung zu Ihrem gebuchten Umsatz kommen: Umsatzsteuer, Gebühren, Periodenverschiebung, Retouren.Alte Jahre prüfen
Wer Marktplatzumsätze in früheren Jahren nicht oder unvollständig erklärt hat, sollte das mit einem Steuerberater klären, bevor das Finanzamt fragt.
Bei alten Jahren gilt: Erkennen Sie nachträglich, dass eine Erklärung unrichtig oder unvollständig war, müssen Sie das dem Finanzamt unverzüglich anzeigen und richtigstellen (§ 153 AO).
DAC7-Abgleich mit TaxPilot: So machen wir das
Die Brücke von der Meldung zum Umsatz von Hand zu bauen, heißt bei mehreren Marktplätzen: Tausende Transaktionen je Quartal, jede mit Gebühr, Umsatzsteuer und Zahlungsdatum.
So machen wir das bei kalkül: TaxPilot, unsere eigene Software, holt die Daten direkt aus über 100 Systemen, darunter Amazon, eBay, Shopify, PayPal, Stripe und Klarna. Sie trennt Umsatz, Gebühren, Rückbuchungen und Wechselkursdifferenzen und verbucht jede Nacht automatisch, mit dem digitalen Beleg am Buchungssatz. Damit liegen die Bausteine, die zwischen Meldung und Umsatz stehen, Transaktion für Transaktion vor. Wie das funktioniert, zeigt unsere Seite zur Buchhaltungsautomatisierung mit TaxPilot.
Fragt das Finanzamt trotzdem nach, sitzt unser Inhouse-Spezialist für Betriebsprüfungen beim Termin persönlich an Ihrer Seite. Und liegt Ihre Buchhaltung bei uns, schauen wir mit unserer proaktiven Steuerberatung regelmäßig auf Ihre Zahlen und melden uns, sobald wir Handlungsbedarf sehen. Seit 2003 betreuen wir aus Dresden über 600 Unternehmen. Für Sie heißt das: Wenn das Finanzamt nach einer Abweichung fragt, haben Sie die Antwort schon in den Büchern. Mehr zu unserem Vorgehen lesen Sie auf der Seite Steuerberatung für E-Commerce.
Häufige Fragen zu DAC7 und dem Plattformen-Steuertransparenzgesetz
Das Finanzamt sieht Ihre Marktplatz-Umsätze inzwischen aus erster Hand, seit 2023 Jahr für Jahr. Händler, die ihre Zahlen laufend mit den Plattformdaten abstimmen, können jede Abweichung erklären und gehen entspannt in eine Prüfung. Händler, die das nicht können, riskieren Schätzungen und Nachzahlungen für mehrere Jahre. Wenn Sie das für Ihren Shop sicherstellen wollen, sprechen Sie mit uns.