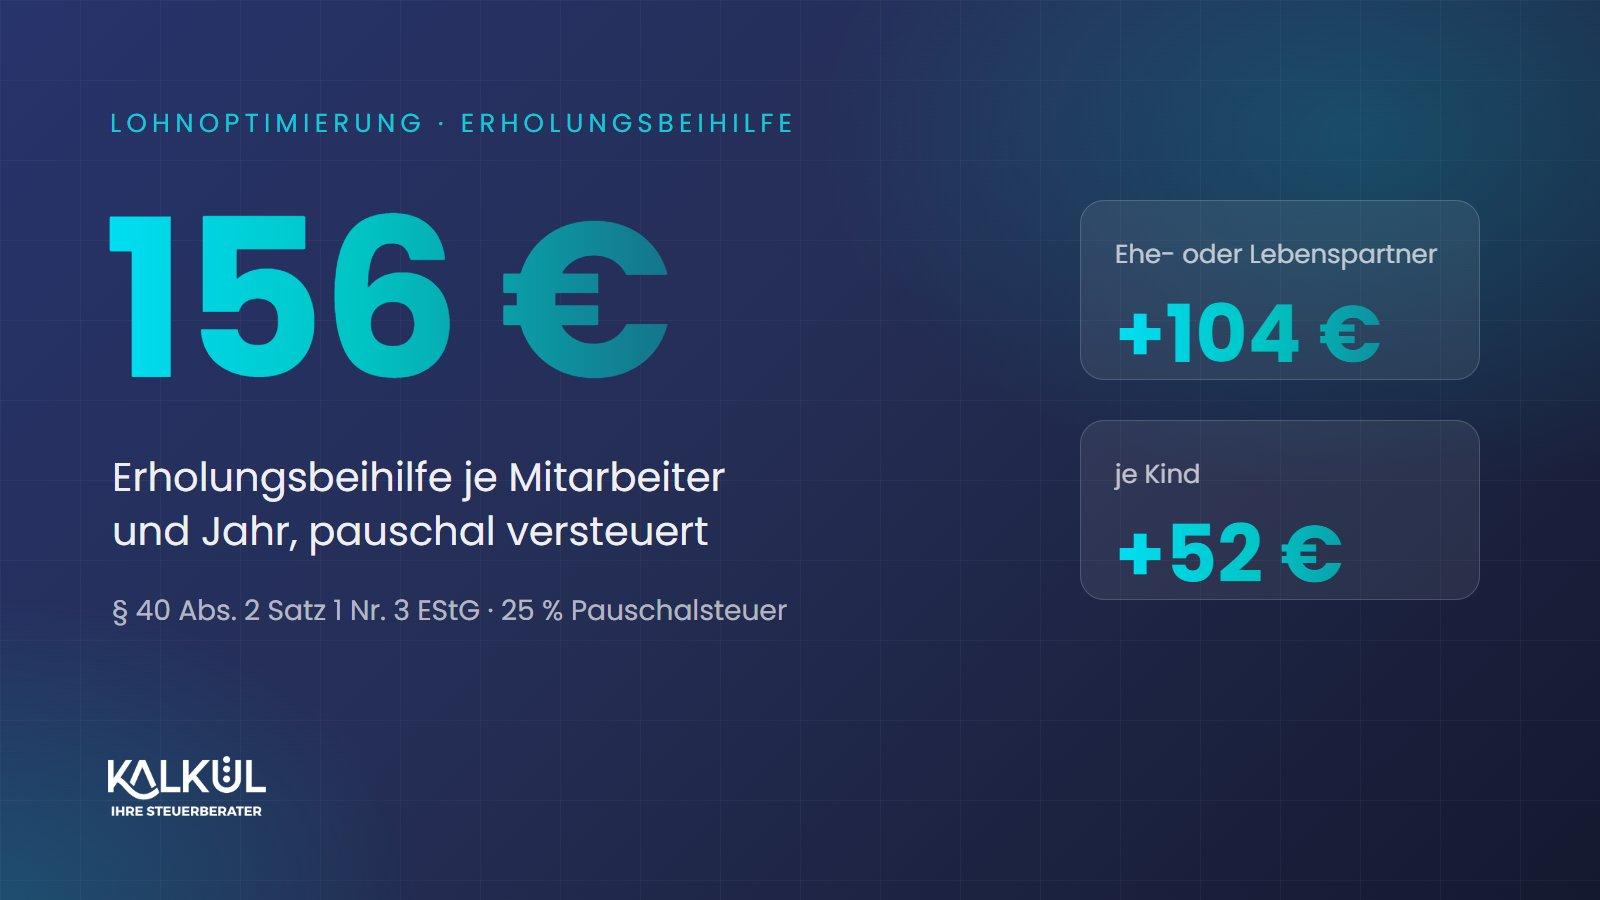
Mit einer Erholungsbeihilfe zahlen Sie Ihren Mitarbeitenden 2026 bis zu 156 € im Jahr für den Urlaub, dazu 104 € für den Ehe- oder Lebenspartner und 52 € je Kind. Sie versteuern den Betrag pauschal mit 25 % zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer (§ 40 Abs. 2 Satz 1 Nr. 3 EStG). Beim Mitarbeiter kommt der volle Betrag an, Sozialabgaben fallen nicht an (§ 1 Abs. 1 Satz 1 Nr. 3 SvEV). Der Vorteil in Zahlen: 156 € netto über die Erholungsbeihilfe kosten Sie rund 197 €. Dieselben 156 € netto über das Gehalt kosten Sie im Rechenbeispiel rund 337 €. Für einen Mitarbeiter mit Partner und zwei Kindern sparen Sie rund 327 € im Jahr. Zwei Fehler kippen den Vorteil komplett: eine überschrittene Jahresgrenze und ein fehlender Urlaubsbezug. Unsere Kernaussage: Die Erholungsbeihilfe ist klein, aber fast jeder Arbeitgeber verschenkt sie, und mit sauberer Dokumentation kostet sie Sie nicht einmal 60 % dessen, was dasselbe Netto über das Gehalt kostet.
Was bringt die Erholungsbeihilfe im Vergleich zur Gehaltserhöhung?
Rechenbeispiel mit vereinfachten Annahmen: Ein Mitarbeiter in Steuerklasse I verdient 3.500 € brutto im Monat. Sie wollen ihm 156 € netto für seinen Urlaub zukommen lassen. Für die Gehaltsvariante gilt: Von jedem zusätzlichen Brutto-Euro kommen bei diesem Gehalt rund 56 Cent netto an, und Sie zahlen mit Ihrem Sozialversicherungsanteil rund 1,21 €.
Was 156 € netto für den Mitarbeiter Sie kosten
| Einmalzahlung brutto | 337 € |
|---|---|
| Erholungsbeihilfe pauschal versteuert | 197 € |
Um 156 € netto über Bruttolohn auszuzahlen, bräuchte es in diesem Beispiel rund 279 € brutto, für Sie also rund 337 €. Die Erholungsbeihilfe kostet Sie 197,14 € zuzüglich gegebenenfalls Kirchensteuer. Mit Familie wächst der Abstand:
| Pro Jahr (Beispiel) | Beim Mitarbeiter netto | Ihre Kosten als Erholungsbeihilfe | Ihre Kosten über das Gehalt | Ihre Ersparnis |
|---|---|---|---|---|
| Mitarbeiter allein | 156 € | 197,14 € | rund 337 € | rund 140 € |
| mit Ehepartner | 260 € | 328,57 € | rund 562 € | rund 233 € |
| mit Ehepartner und zwei Kindern | 364 € | 460,00 € | rund 787 € | rund 327 € |
Bei 20 Mitarbeitenden summiert sich allein der Grundbetrag auf rund 2.800 € Ersparnis im Jahr. Und der Zeitpunkt wirkt: Ihre Mitarbeitenden bekommen das Geld genau dann, wenn sie in den Urlaub fahren.
Was ist eine Erholungsbeihilfe?
Eine Erholungsbeihilfe ist ein Zuschuss des Arbeitgebers, der dem Mitarbeiter und seiner Familie die Erholung ermöglichen soll, typischerweise den Urlaub. Steuerlich ist sie Arbeitslohn. § 40 Abs. 2 Satz 1 Nr. 3 EStG erlaubt dem Arbeitgeber aber, die Lohnsteuer pauschal mit 25 % zu übernehmen, wenn die Beihilfen eines Kalenderjahres „156 Euro für den Arbeitnehmer, 104 Euro für dessen Ehegatten und 52 Euro für jedes Kind nicht übersteigen“ und der Arbeitgeber sicherstellt, dass sie zu Erholungszwecken verwendet werden. Eingetragene Lebenspartner sind Ehegatten gleichgestellt (§ 2 Abs. 8 EStG).
Die Pauschalsteuer trägt der Arbeitgeber (§ 40 Abs. 3 EStG). Auf die Pauschalsteuer kommen 5,5 % Solidaritätszuschlag und, je nach Bundesland und Verfahren, pauschale Kirchensteuer.
Die Sozialversicherung folgt der Lohnsteuer: Nach § 40 Abs. 2 EStG pauschal versteuerte Bezüge gehören nicht zum Arbeitsentgelt (§ 1 Abs. 1 Satz 1 Nr. 3 SvEV). Das gilt allerdings nur, wenn Sie die Beihilfe mit der Entgeltabrechnung für den jeweiligen Abrechnungszeitraum pauschal versteuern (§ 1 Abs. 1 Satz 2 SvEV). Nachholen lässt sich das nur bis zur Lohnsteuerbescheinigung, also spätestens bis Ende Februar des Folgejahres.
Wie hoch ist die Erholungsbeihilfe 2026?
Die Grenzen gelten je Person und Kalenderjahr. Mehrere Zahlungen im selben Jahr werden zusammengerechnet. Die Höchstbeträge für Mitarbeiter, Partner und Kinder sind jeweils gesondert zu betrachten (R 40.2 Abs. 3 Satz 2 LStR).
| Konstellation (Beispiel) | Erholungsbeihilfe im Jahr | Pauschale Lohnsteuer 25 % | Solidaritätszuschlag 5,5 % | Ihre Kosten ohne Kirchensteuer |
|---|---|---|---|---|
| Mitarbeiter allein | 156 € | 39,00 € | 2,14 € | 197,14 € |
| Mitarbeiter mit Ehepartner | 260 € | 65,00 € | 3,57 € | 328,57 € |
| Mitarbeiter mit Ehepartner und zwei Kindern | 364 € | 91,00 € | 5,00 € | 460,00 € |
Beim Mitarbeiter kommen jeweils 156 €, 260 € oder 364 € ohne Abzug an. Der Solidaritätszuschlag ist hier auf volle Cent abgerundet (§ 4 SolZG).
Wie stellen Sie die Verwendung zur Erholung sicher?
Das Gesetz verlangt, dass der Arbeitgeber die Verwendung zu Erholungszwecken sicherstellt. Die Lohnsteuer-Richtlinien konkretisieren: Die Beihilfen müssen für die Erholung des Mitarbeiters, seines Partners und seiner Kinder bestimmt sein und verwendet werden. Davon kann in der Regel ausgegangen werden, wenn die Beihilfe im zeitlichen Zusammenhang mit einem Urlaub des Mitarbeiters gewährt wird (R 40.2 Abs. 3 Satz 3 und 4 LStR).
So setzen Sie das in der Praxis um:
Urlaubsantrag als Anker nutzen
Zahlen Sie die Beihilfe mit der Abrechnung des Monats, in dem oder kurz vor dem der genehmigte Urlaub liegt.Erklärung des Mitarbeiters einholen
Der Mitarbeiter bestätigt schriftlich, dass er die Beihilfe für seine Erholung und die seiner Familie verwendet, mit Angabe des Urlaubszeitraums.Familienangaben dokumentieren
Für die Beträge für Partner und Kinder: Ehe oder eingetragene Lebenspartnerschaft und Kinder im Lohnkonto belegen.Jahressumme je Person überwachen
Alle Erholungsbeihilfen eines Kalenderjahres zusammenrechnen, damit keine Grenze überschritten wird.Pauschal versteuern mit der Abrechnung
Pauschalsteuer im selben Abrechnungsmonat anmelden, damit die Beitragsfreiheit greift.
In der Praxis wird häufig ein Zeitfenster von drei Monaten vor oder nach dem Urlaub als zeitlicher Zusammenhang angesehen. Eine gesetzliche Frist gibt es dafür nicht.
Was passiert bei Fehlern in der Lohnsteuer-Außenprüfung?
Bei der Erholungsbeihilfe gibt es kein „ein bisschen falsch“. Drei Fehler machen aus dem günstigen Baustein den teuersten:
- Grenze überschritten: Übersteigt die Beihilfe im Einzelfall den Jahreshöchstbetrag, ist auf sie insgesamt entweder der normale Lohnsteuerabzug oder eine Pauschalierung mit besonderem Steuersatz nach § 40 Abs. 1 Satz 1 Nr. 1 EStG anzuwenden (R 40.2 Abs. 3 Satz 5 LStR). Eine Beihilfe von 170 € für einen alleinstehenden Mitarbeiter ist also nicht zu 156 € begünstigt, sondern gar nicht nach Nr. 3. Damit entfällt auch die Beitragsfreiheit.
- Kein Urlaubsbezug: Fehlen Urlaubszeitraum und Erklärung, kann der Prüfer die Verwendung zur Erholung verneinen. Dann ist die Beihilfe normaler, steuer- und beitragspflichtiger Arbeitslohn.
- Zu spät pauschaliert: Eine Pauschalierung, die erst nach Ablauf der Frist, etwa nach einer Prüfung, nachgeholt wird, rettet die Beitragsfreiheit nicht (BSG, 23.04.2024, B 12 BA 3/22 R).
Für die nicht einbehaltene Lohnsteuer haften Sie als Arbeitgeber (§ 42d EStG), die Sozialversicherungsbeiträge fordert die Rentenversicherung in ihrer eigenen Betriebsprüfung nach (§ 28p SGB IV). Weil die Erholungsbeihilfe jedes Jahr gezahlt wird, trifft ein Fehler in der Regel mehrere Jahre auf einmal: Die Festsetzungsfrist für die Lohnsteuer beträgt regulär vier Jahre (§ 169 Abs. 2 AO).
Muss die Erholungsbeihilfe zusätzlich zum Lohn gezahlt werden?
Anders als viele andere Bausteine verlangt § 40 Abs. 2 Satz 1 Nr. 3 EStG dem Wortlaut nach nicht, dass die Beihilfe zusätzlich zum ohnehin geschuldeten Arbeitslohn gezahlt wird. Bei der Internetpauschale oder beim Dienstrad steht diese Voraussetzung ausdrücklich im Gesetz, hier nicht. Ein Teil der Fachliteratur hält deshalb auch eine Gehaltsumwandlung für möglich, die Meinungen dazu sind aber nicht einheitlich, und eine höchstrichterliche Entscheidung kennen wir nicht.
Unsere Empfehlung: Gewähren Sie die Erholungsbeihilfe als echte Zusatzleistung, bei Neueinstellungen oder anstelle eines Teils einer künftigen Gehaltserhöhung. Das ist rechtlich die sichere Variante und entspricht dem Sinn einer Beihilfe. Ein klassisches Urlaubsgeld, auf das ein vertraglicher oder tariflicher Anspruch besteht, sollten Sie nicht einfach umetikettieren.
So machen wir das bei kalkül
In der Lohnoptimierung wirken alle Bausteine für die Zukunft: über Neueinstellungen, Nachbesetzungen und Gehaltserhöhungen. Die Erholungsbeihilfe setzen wir dort als Zusatzleistung ein, mit Vorlage für die Erklärung Ihrer Mitarbeitenden und einer Jahresüberwachung je Person, damit Ihr Konzept in der Lohnsteuer-Außenprüfung trägt.
Allein bringt die Erholungsbeihilfe Ihnen ein paar hundert Euro je Kopf. Zusammen mit den übrigen Bausteinen liegt das Sparpotenzial der Lohnoptimierung im Schnitt bei rund 4.000 € pro Mitarbeiter und Jahr, bis zu 6.000 €, sobald sie im ganzen Team greift. Sie buchen die Lohnoptimierung bei uns auch einzeln: Ihre Lohnabrechnung bleibt bei Ihrer bisherigen Kanzlei, wir liefern die Vorgaben für die Umsetzung. Wir betreuen über 600 Unternehmen und rechnen Ihnen Ihr Potenzial im Erstgespräch je Mitarbeiter in Euro vor.
Was müssen Mitarbeitende wissen?
Für Ihre Mitarbeitenden ist die Erholungsbeihilfe abzugsfrei. Sie taucht in der Einkommensteuererklärung nicht auf, weil die Pauschalsteuer abgeltend wirkt. Der faire Hinweis: Pauschal versteuerte Bezüge sind kein beitragspflichtiges Entgelt. Sie erhöhen deshalb weder Rentenansprüche noch Lohnersatzleistungen wie Krankengeld. Bei 156 € im Jahr ist dieser Effekt sehr gering, wir sprechen ihn trotzdem offen an.
Die Erholungsbeihilfe lässt sich mit anderen Bausteinen kombinieren, etwa mit dem 50-€-Sachbezug, dem Kindergartenzuschuss oder der Internetpauschale. Die 50-€-Grenze des Sachbezugs berührt sie nicht, weil sie als Geldleistung pauschal versteuert wird.
Häufige Fragen zur Erholungsbeihilfe
Die Erholungsbeihilfe wird oft unterschätzt, weil 156 € nach wenig klingen. Wer den Urlaubszuschuss stattdessen über das Gehalt zahlt, gibt im Beispiel für dasselbe Netto rund 70 % mehr aus. Entscheidend sind drei Punkte: Grenzen einhalten, Urlaubsbezug dokumentieren, mit der Abrechnung pauschal versteuern. Wenn Sie das gemeinsam mit uns aufsetzen wollen, ist das Erstgespräch der erste Schritt.